
動能股選股教學:五大條件、型態標籤與每日作業流程
動能選股器(momentum stock screener)會先依近期走勢強弱,把上市股票排出名次,再從中篩出正在走多的標的。它的作用,是把好幾千檔 ticker 收斂成一份夠短的名單,讓你在下一次開盤前能逐檔手動畫圖檢查。這份指南會說明動能選股背後的五項量測指標、QM Screener 使用的預設門檻、怎麼分辨一檔股票是「強勢」還是「可以買」,以及一套盤後作業流程該怎麼跑。
什麼是動能選股器
動能選股建立在一個觀察上:以數個月為期,先前跑贏大盤的股票,往往還會繼續跑贏一段時間。選股器要做的,就是把這件事量化。它衡量每一檔股票在固定回顧期內的報酬,把這個報酬拿去跟整個市場排名,然後只留最前面那一段。動能選股其他做的事,全都是在篩「這檔股票能不能交易」。流動性夠不夠讓你進得去也出得來?波動夠不夠大到值得你承擔這個風險?它是站在自己的均線之上,還是只是在下降趨勢裡反彈?
選股器的輸出是一份起點清單,不是一份下單清單。它看不到財報日、看不到現金增資,也看不到某檔股票跳空的原因。它能做到的是讓搜尋本身可以重現:同樣的規則、同樣的 K 棒,就會跑出同樣的名單,而且每一列都帶著讓它通過的那些數值。 QM Screener 在每個交易日收盤後,對整個美股市場跑六組這樣的條件。
真正重要的五項條件
相對強度百分位
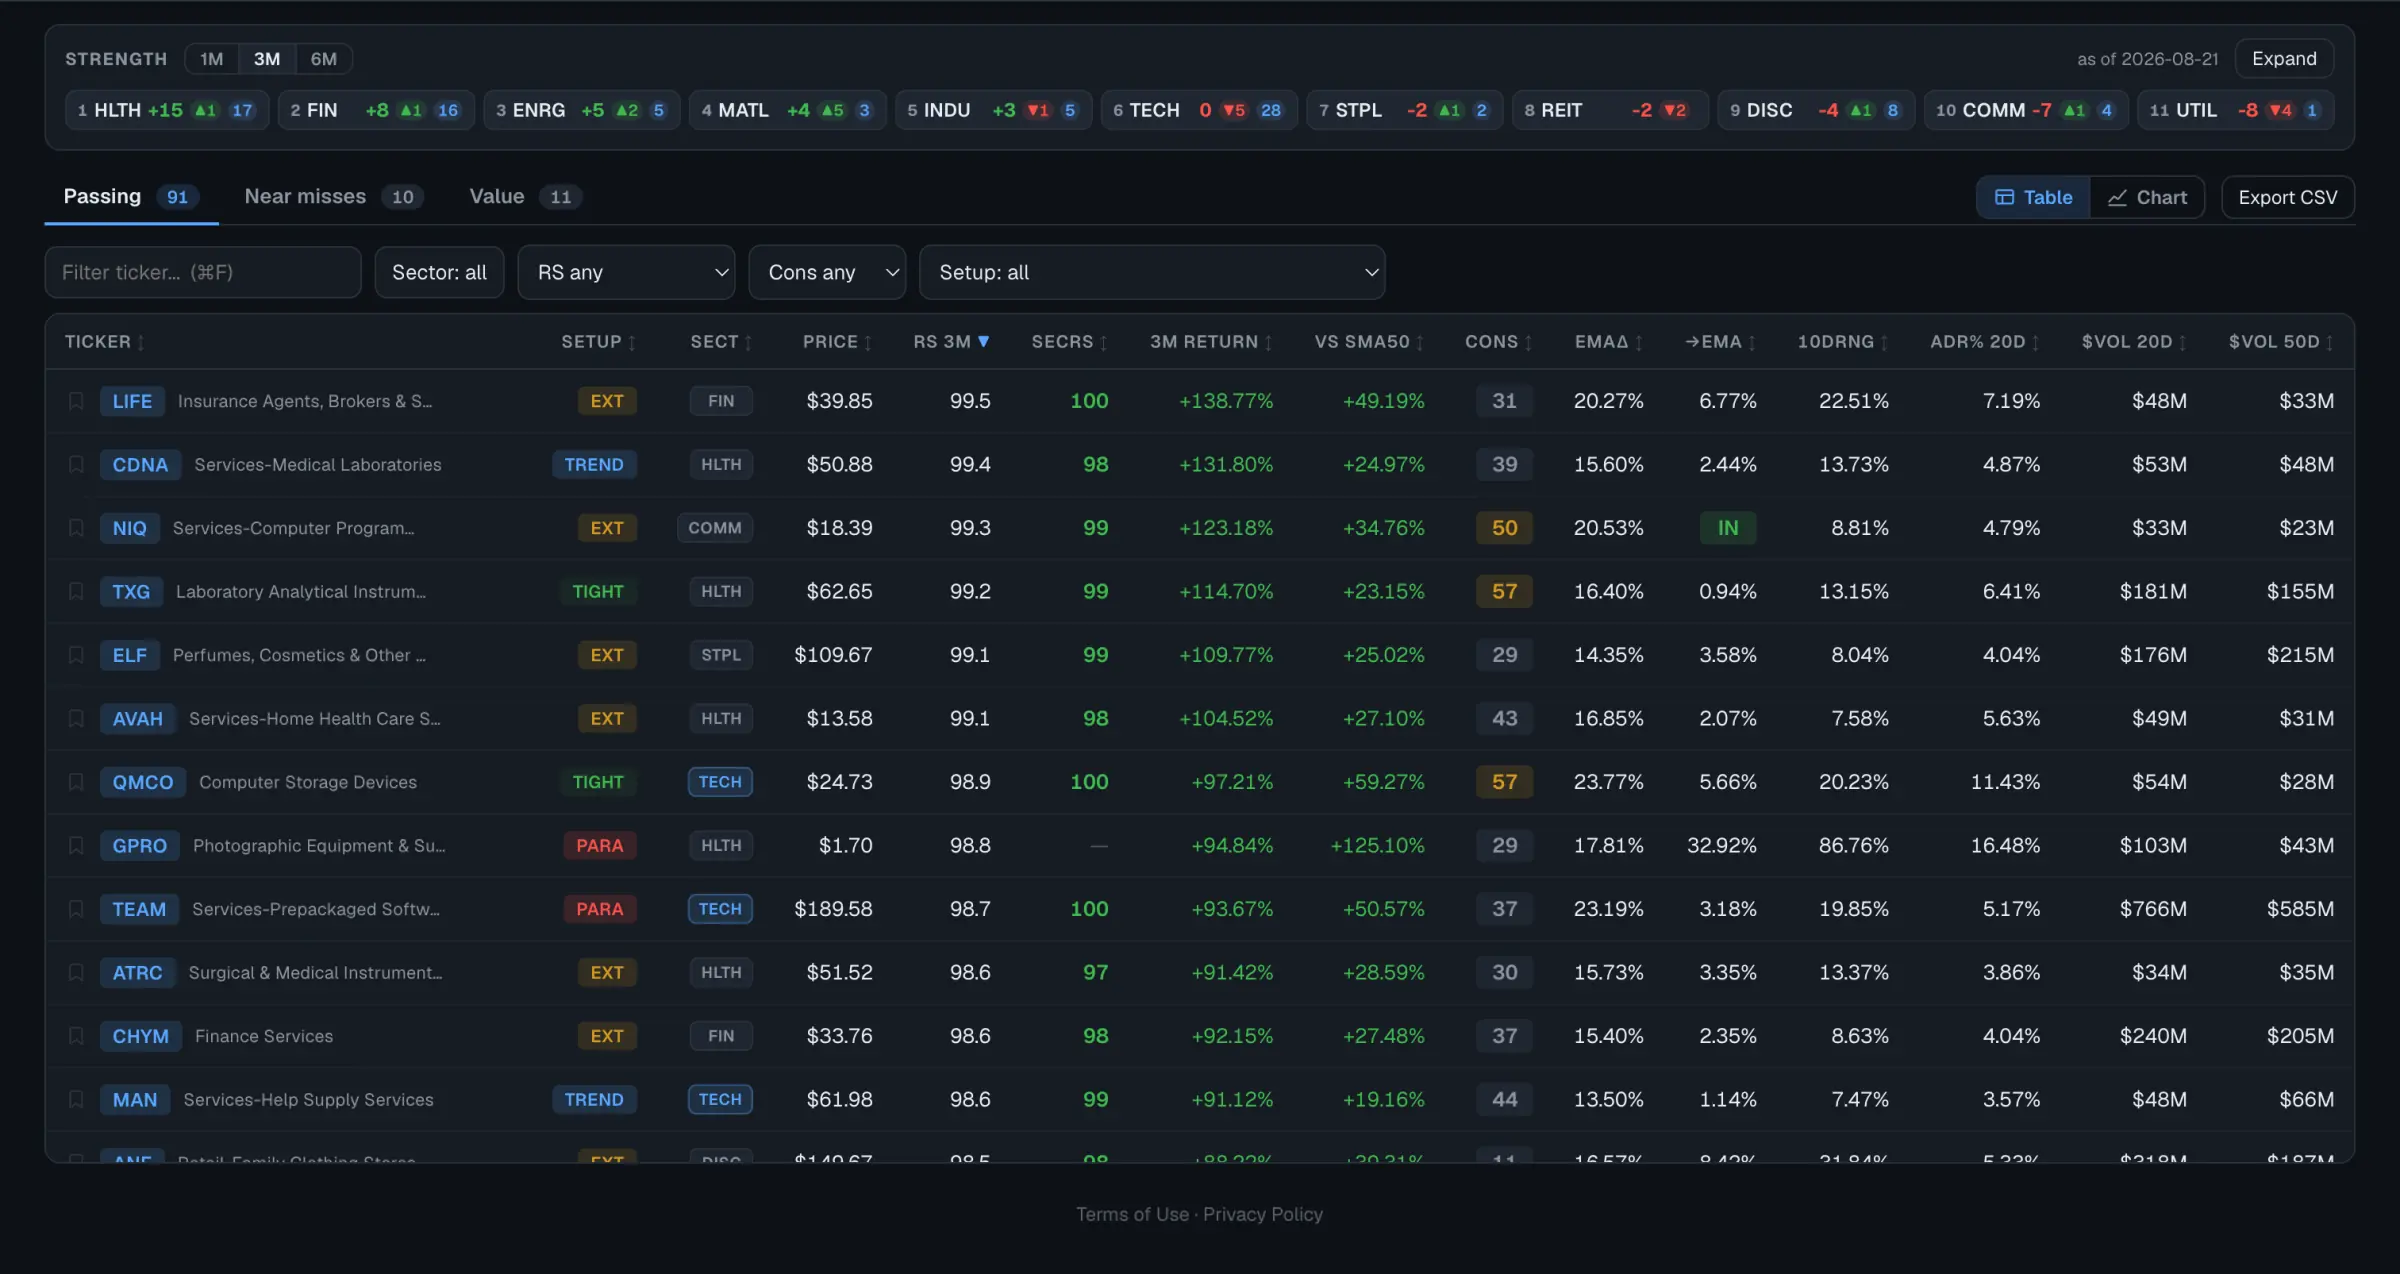
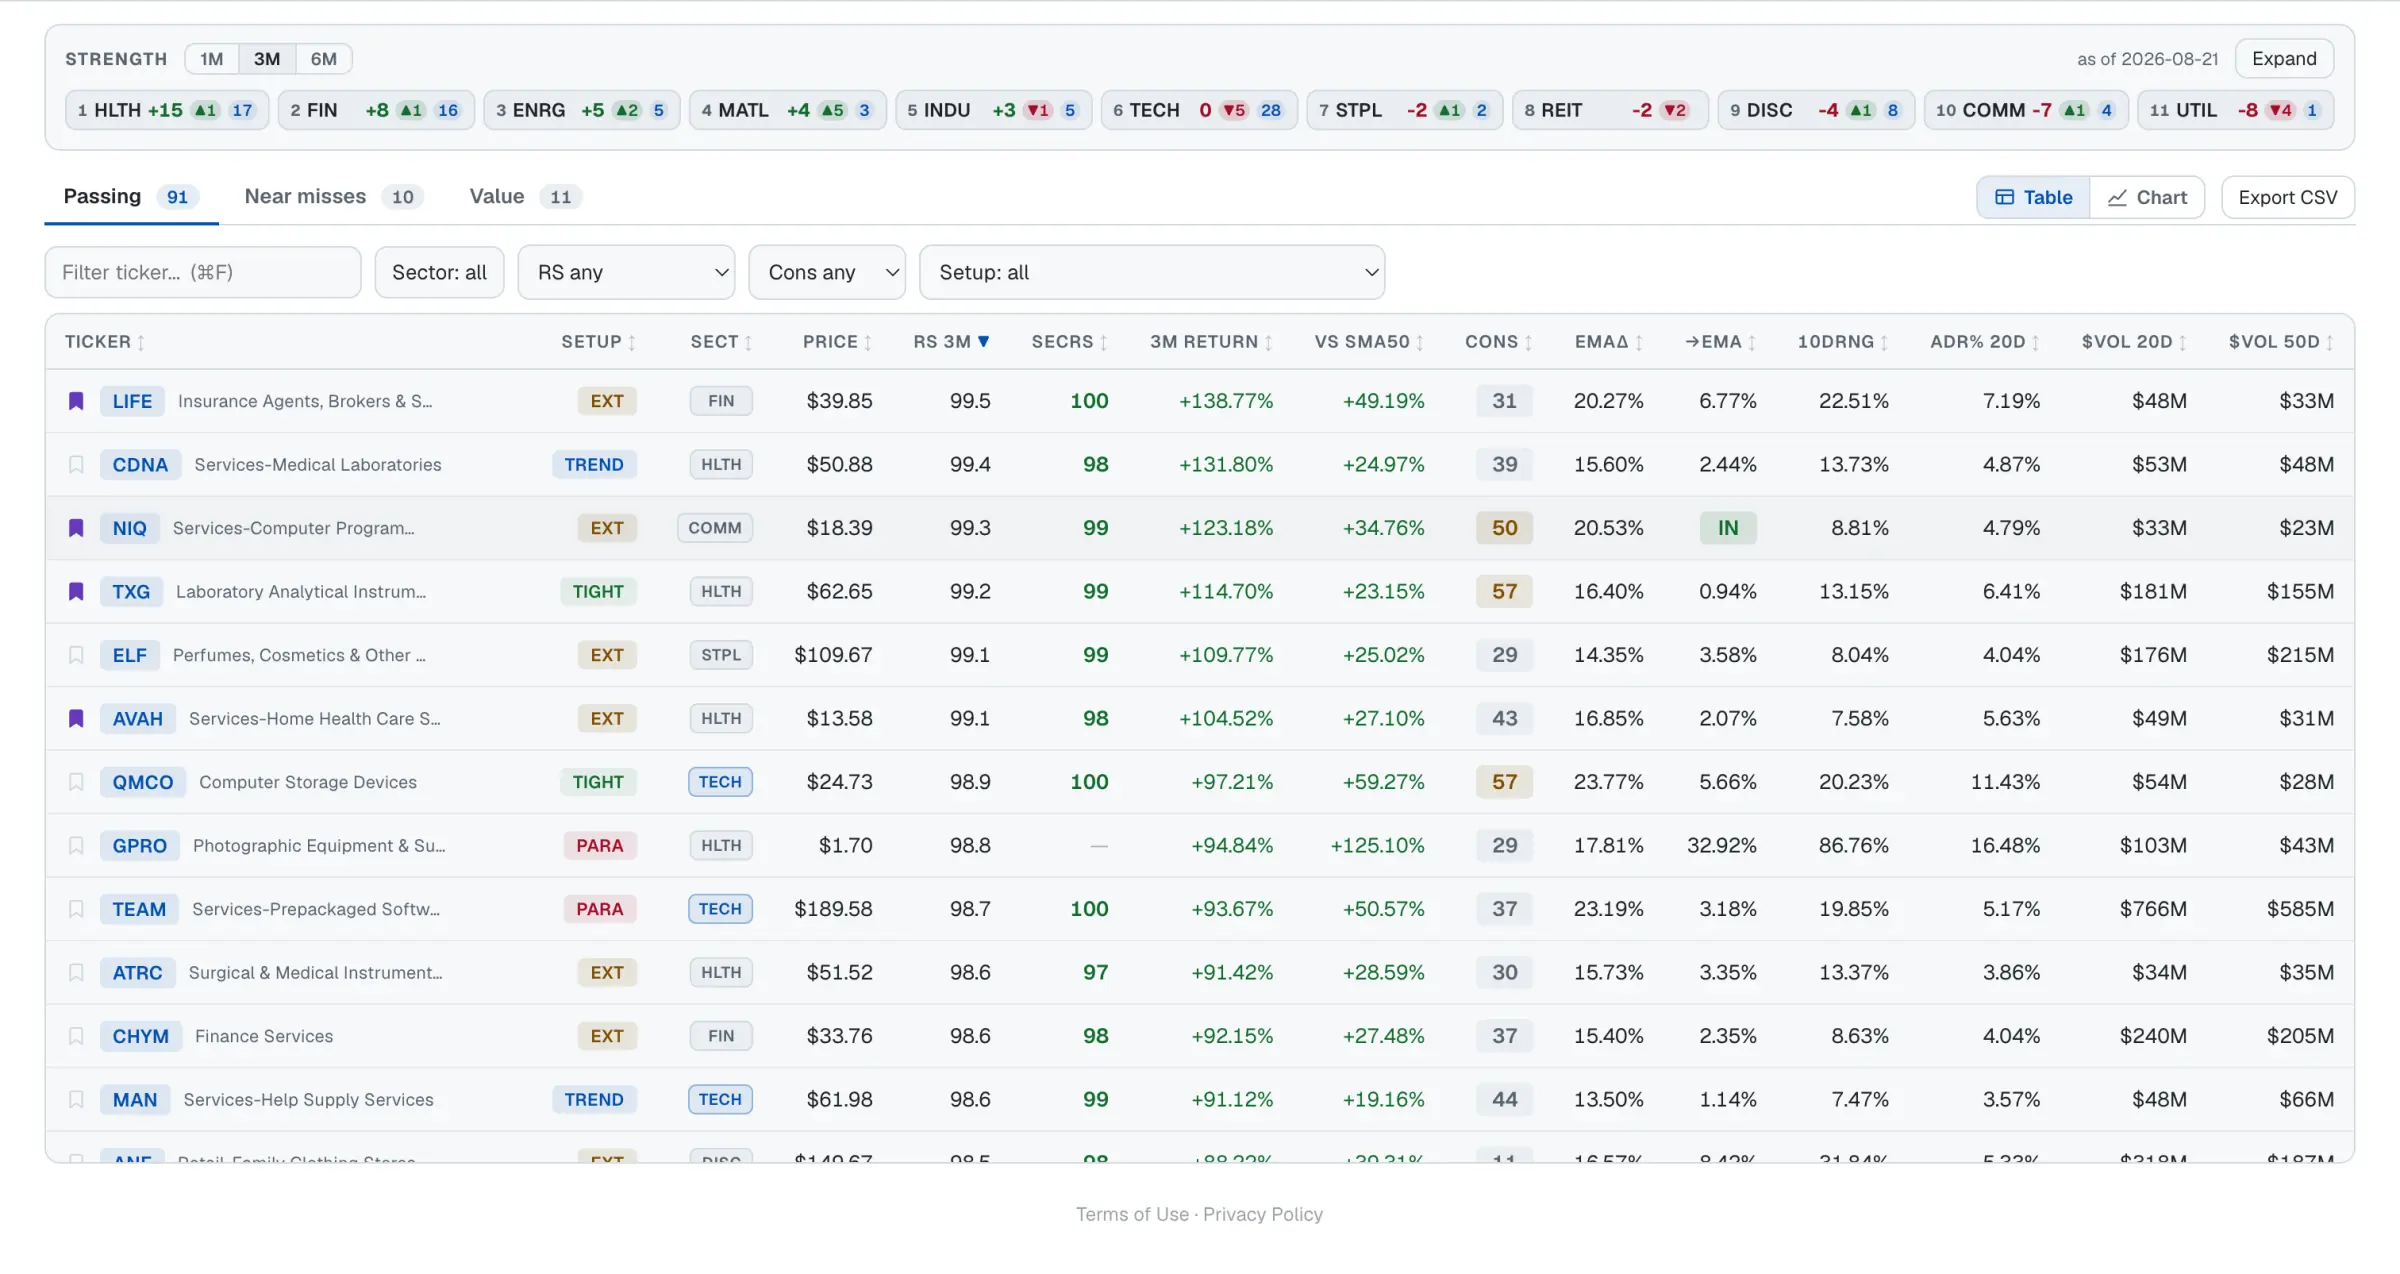
相對強度就是排名本身,也是動能選股唯一少不了的條件。每檔股票以最近 63 個交易日計算的三個月報酬,會與選股範圍內所有其他個股一起排名,換算成 0 到 100 的百分位。SPY 自己的三個月報酬也會寫進每一份結果檔、放在名單旁邊,讓大盤的數字就緊鄰個股的數字。百分位 97 的意思是:同一季裡,這檔股票跑贏了 97% 的受篩市場。
動能延續這組條件的預設門檻,是 RS 百分位嚴格大於 93,大約是全市場最前面的 7%。其他條件全數通過、只差在相對強度的個股,會被收進另一份「差一點」名單,一路收到第 50 百分位。
日均波幅 ADR%
ADR% 是一道波動下限,也是新手最常漏掉的一項。算法是取最近 20 個交易日每天最高價除以最低價的平均值再減一,以百分比表示。一檔 ADR 只有 1% 的股票,可以處在非常漂亮的上升趨勢裡,卻依然是很差的波段標的:你想賺的那一段,比滑價加上不得不設的停損還小。預設下限是 ADR 嚴格大於 2.50%。波段動能這組條件則是兩邊都框起來,要求落在 3% 到 8% 之間。
成交金額流動性
流動性看的是成交金額,不是成交股數:收盤價乘以成交量,分別取 50 日與最近 20 日的平均。成交股數會美化低價股,一檔兩塊錢的股票一天成交三千萬股,並不代表那是你放得下部位的市場。預設值是 50 日均量金額嚴格大於 $20 million、20 日均量金額嚴格大於 $10 million。兩個窗口合在一起,才抓得到那種 50 日數字還很健康、但過去一個月流動性已經悄悄乾掉的個股。
股價站上 50 日均線
趨勢過濾器的作用,是不讓選股器把下降趨勢裡「看起來很強」的反彈也撈進來。最低標準是股價必須站在 50 日簡單移動平均(SMA)之上:預設是股價嚴格高於它 0.01%,實質上是一個正負號測試,而不是一道門檻。更嚴格的條件會把均線疊起來看。趨勢範本這組條件要求股價同時站上 150 日與 200 日 SMA、150 日在 200 日之上、50 日又在兩者之上,而且 200 日本身要比 22 個交易日前更高。
距 52 週高低點的位置(趨勢範本)
最後一項條件是位置。一檔股票貼近 52 週新高時,它所在的那段圖形上方沒有套牢賣壓,這就是動能交易者往那裡看的實務理由。趨勢範本要求股價距 52 週高點在 25% 以內,並且比 52 週低點高出至少 30%。乖離這件事也會往反方向咬人:一檔股價已經遠遠拉離 50 日均線的個股,代表那段走勢它早就走完了,而這正是下面那組型態標籤要處理的問題。
共用條件裡的每一項比較都是嚴格大於;動能延續這組條件預設排除製藥與生技,因為藥證試驗那種二元式的跳動,並不是這組條件想量測的那種動能。
強勢不等於可以買
兩檔股票可以同樣站在相對強度第 99 百分位,處境卻完全不同。其中一檔在五週內已經漲到 50 日均線上方 70%。另一檔漲完之後停下來,橫向盤整了三週,均線在底下慢慢跟上來。第一檔是強勢。第二檔是強勢,而且準備好了。
支撐這個分別的量測,是一個盤整分數。它讀兩件事:
- 10、20、50 日指數移動平均(EMA)彼此靠得有多緊,以及
- 股價離這束均線有多遠。
兩者都換算成該檔股票自己的日均波幅單位,所以一檔 ADR 9% 的領漲股,是用自己的標準在評分,而不是拿去跟公用事業股比。當作量尺的 ADR 上限設在 12%,這是為了不讓波動極大的小型股,只因為自己的振幅讓什麼都顯得很緊,就輕鬆拿到高分。
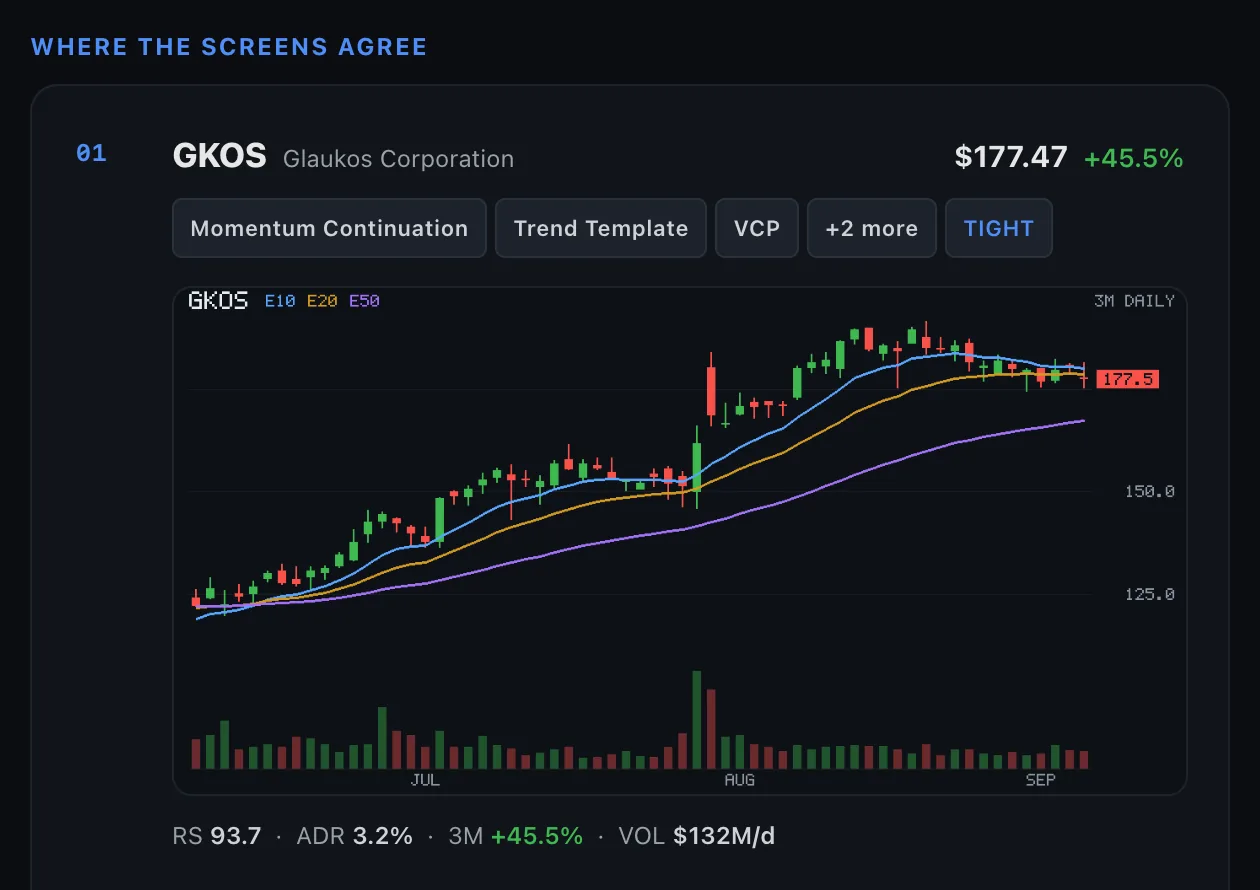
這個分數,加上股價相對 50 日 SMA 的乖離,會讓每一列拿到五種標籤之一,先符合者勝:
- PARABOLIC:至少高於 50 日 SMA 50%,而且十天之內仍在走掉 3 個 ADR 以上的空間。走勢還活著,但也已經很晚,追它是整份清單上風險最高的事。
- BASE:盤整分數 75 分以上,且股價高於 50 日 SMA 不超過 40%。均線收斂、股價就貼在均線上:最經典的買點型態。
- TIGHT:分數 55 分以上,不設乖離上限。一個還不錯的盤整,值得盯著等突破。
- EXTENDED:高於 50 日 SMA 25% 以上,而且沒有像樣的盤整。等回檔,或者等它打底。
- TRENDING:其餘全部。在漲,但還沒有底部型態。
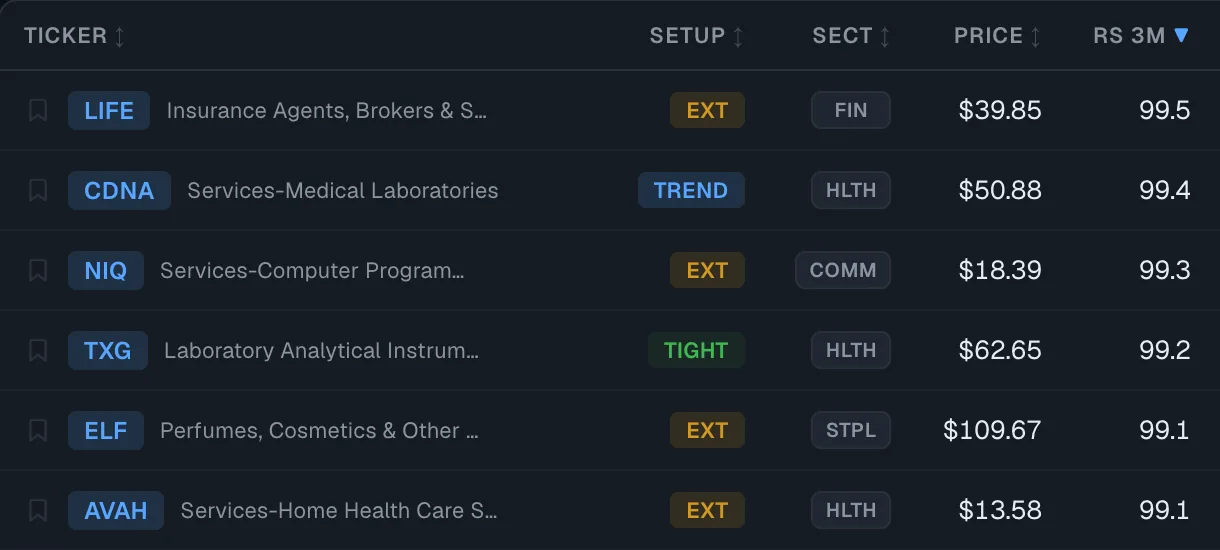
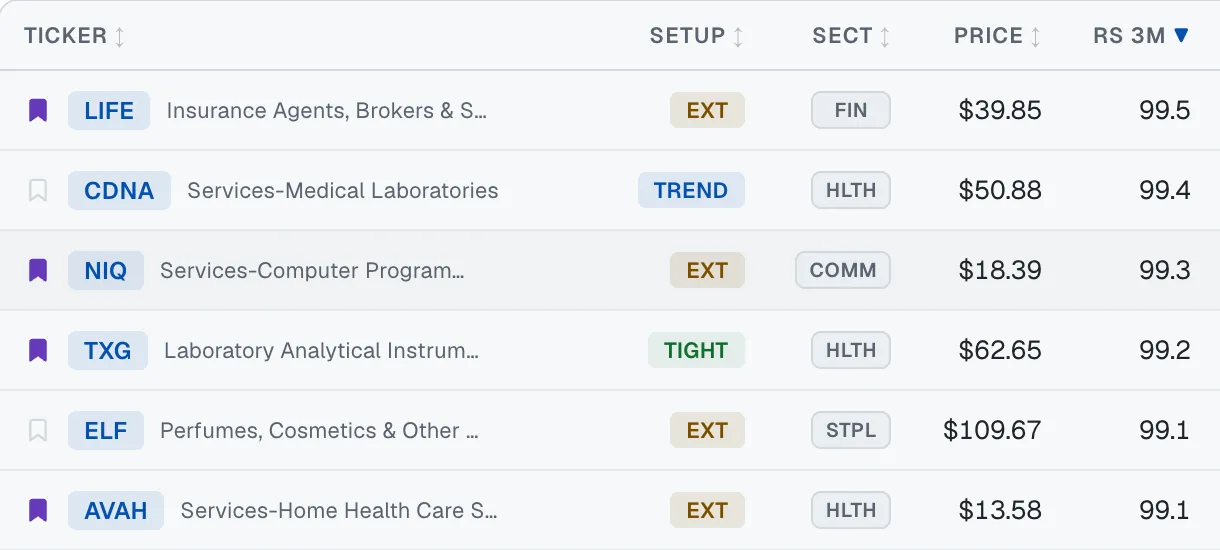
把一組條件過濾成只留 BASE 與 TIGHT,通常是從幾百檔的通過名單,最快收斂到值得畫線的那幾檔的做法。
六組選股條件,一套資料
六組條件跑的是同一個股票池、同一批盤後 K 棒,彼此互補而非重複。一檔 ticker 可以只通過其中一組,其餘五組全數落空,而重疊的部分往往才是有意思的地方。
動能延續是延續型的條件。它套用上面那組共用門檻:具流動性、日振幅夠大、站上 50 日均線、三個月相對強度排在全市場最前面幾個百分點的美股。它回答的是:市場的領漲股裡,哪些停下來換口氣了。
趨勢範本就是條件段落裡講的那份八點檢查表:
- 股價站上 150 日 SMA、200 日 SMA 且 200 日向上,均線由上而下排成 50、150、200,
- 股價距 52 週高點 25% 以內、且高於 52 週低點至少 30%,以及
- 相對強度百分位 70 以上。
它是一組確認用的條件,而不是抓時機用的。
VCP 找的是越盤越緊的底部。它是一組啟發式規則,而不是用眼睛做型態辨識:
- 每一段收縮的幅度,至少要是下一段的 1.5 倍,
- 最後 5 日的振幅要小於等於股價的 8%,
- 最近 5 日的平均成交量,不得超過前 25 日的 0.7 倍,而且
- 股價必須站上 50 日 SMA。
量縮配上越收越緊的振幅就是它的全部命題,所以這組條件的排序依據是最後的振幅,而不是相對強度。
跳空是事件型的條件。相對前一日收盤跳空 4% 以上、成交量至少是 50 日均量的兩倍、股價站上 50 日 SMA,再加上一道流動性下限。儀表板的篩選器會標出 7.5% 這個跳空水位,也就是許多交易者採用的 episodic pivot 門檻。它依跳空幅度排序。
波段動能走的是中庸路線:成交金額 $20 million 以上、股價同時站上 50 日與 200 日均線、ADR 落在 3% 到 8% 之間,相對強度百分位 70 以上。
防禦強勢把問題反過來問。它找的是防禦性產業(民生消費、醫療保健、公用事業)中,守住 200 日均線、且對 SPY 的一年 beta 低於 1.0 的個股,排序依據是 beta 由小到大,而不是相對強度。
每一組的完整規則都在文件頁,而關於頁則說明整個執行流程是怎麼組起來、又是怎麼自我稽核的。
每日作業流程
這些條件會在美股收盤後跑完,而下面這套流程,正是它們要支援的工作。
- 打開名單。挑一組符合當下盤勢的條件。盤面健康時用延續型與趨勢型,通過名單開始變少時用防禦型。
- 排序與過濾。每一組條件開啟時都套用最適合的排序:動能類看相對強度、收縮類看最終振幅、事件類看跳空幅度、防禦類看 beta。接著把型態過濾器切到可買進的標籤,看看還剩幾檔。
- 把倖存者畫成圖。每一列都能開出一張 K 線圖,資料源和選股用的盤後資料完全相同,50 日均線已經先畫好。Chart 檢視會把圖表停靠在名單旁邊,用方向鍵就能一檔一檔翻過去。
- 標出關鍵價位。畫出樞紐點、你打算突破買進的那條線,以及代表看錯的那條線。畫線依 ticker 個別儲存,所以明天打開同一張圖,昨天的工作還在。
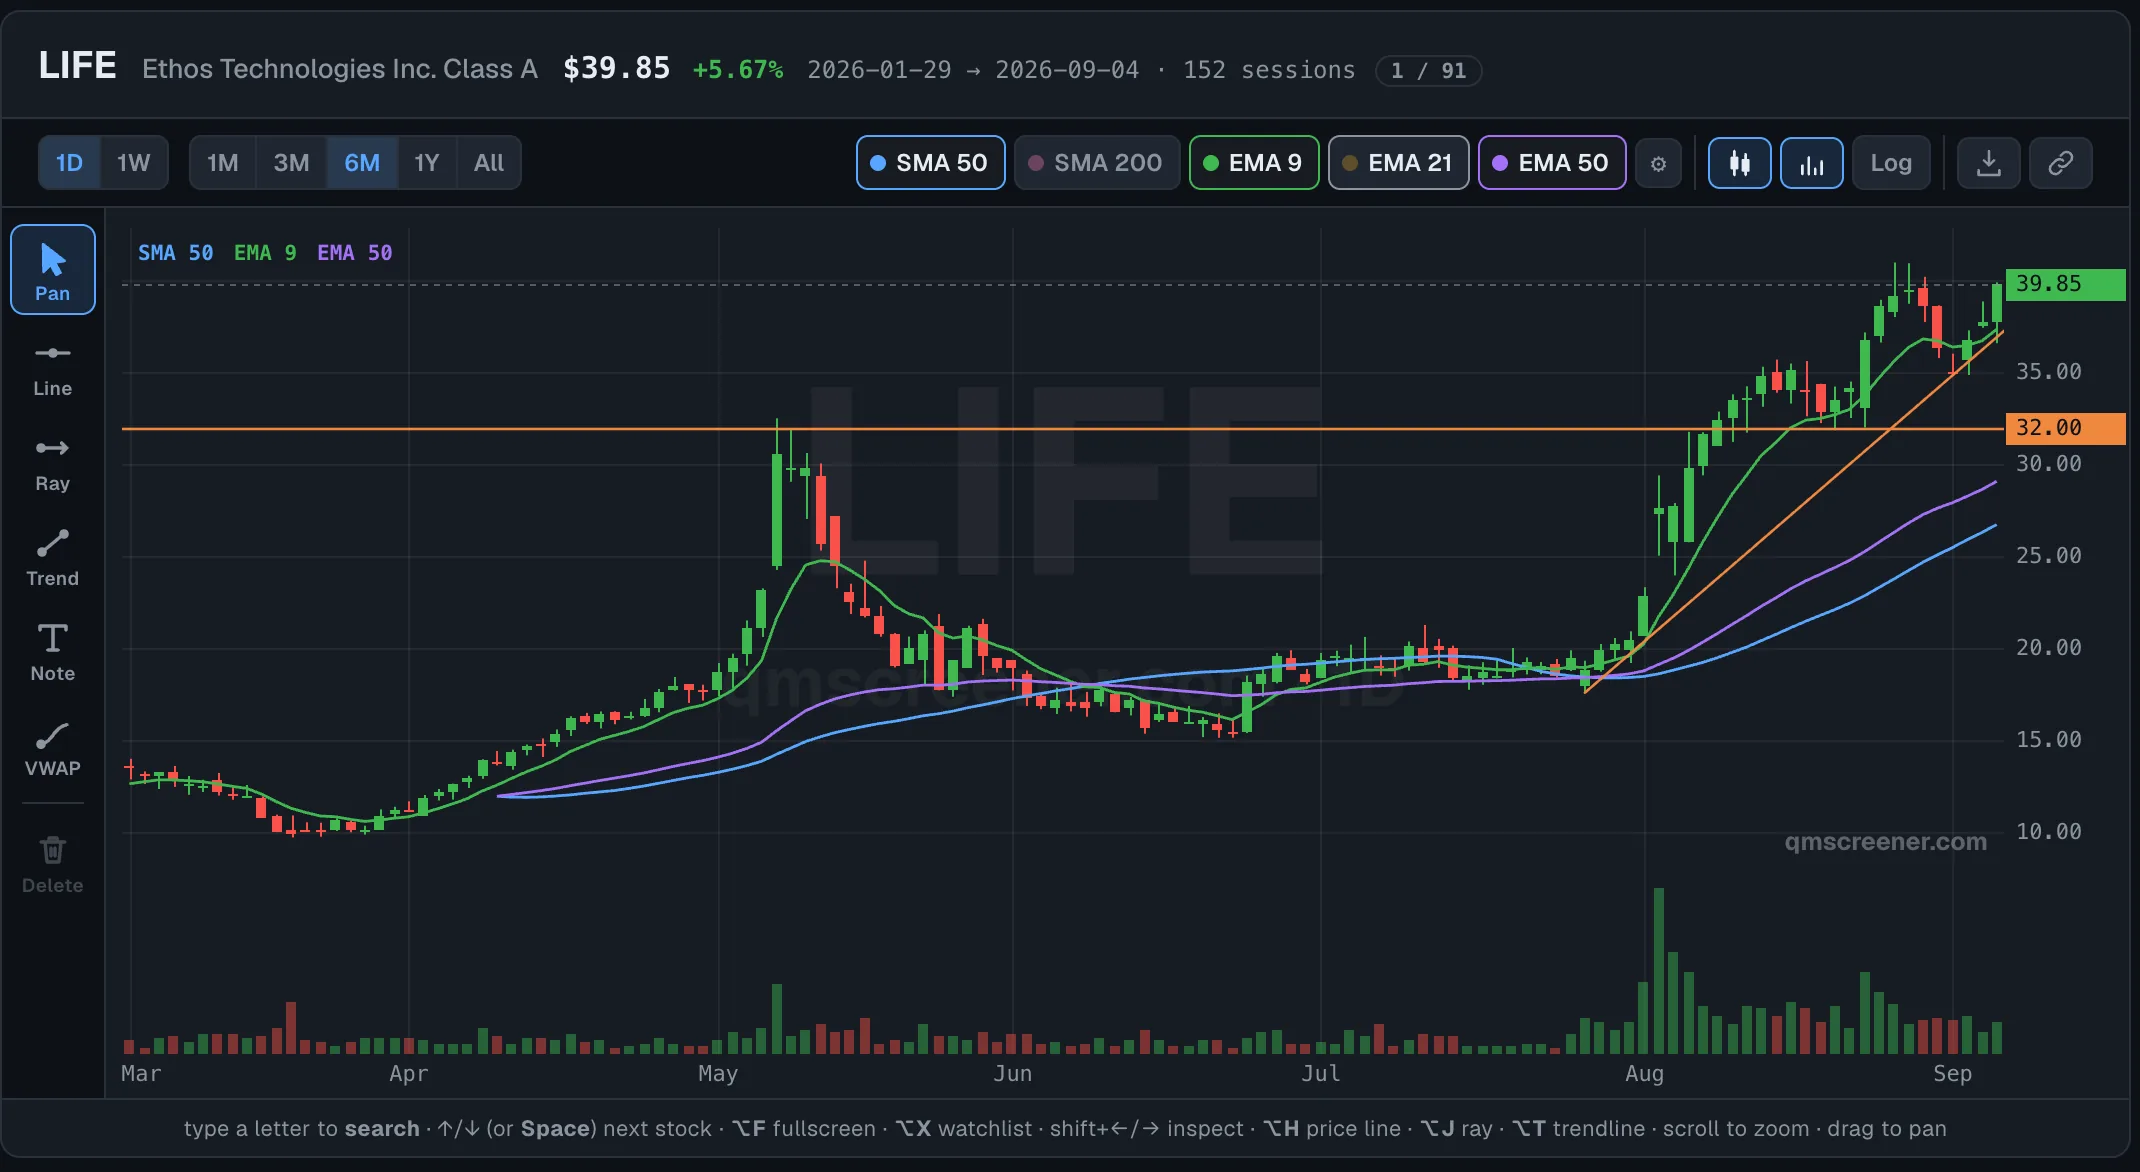
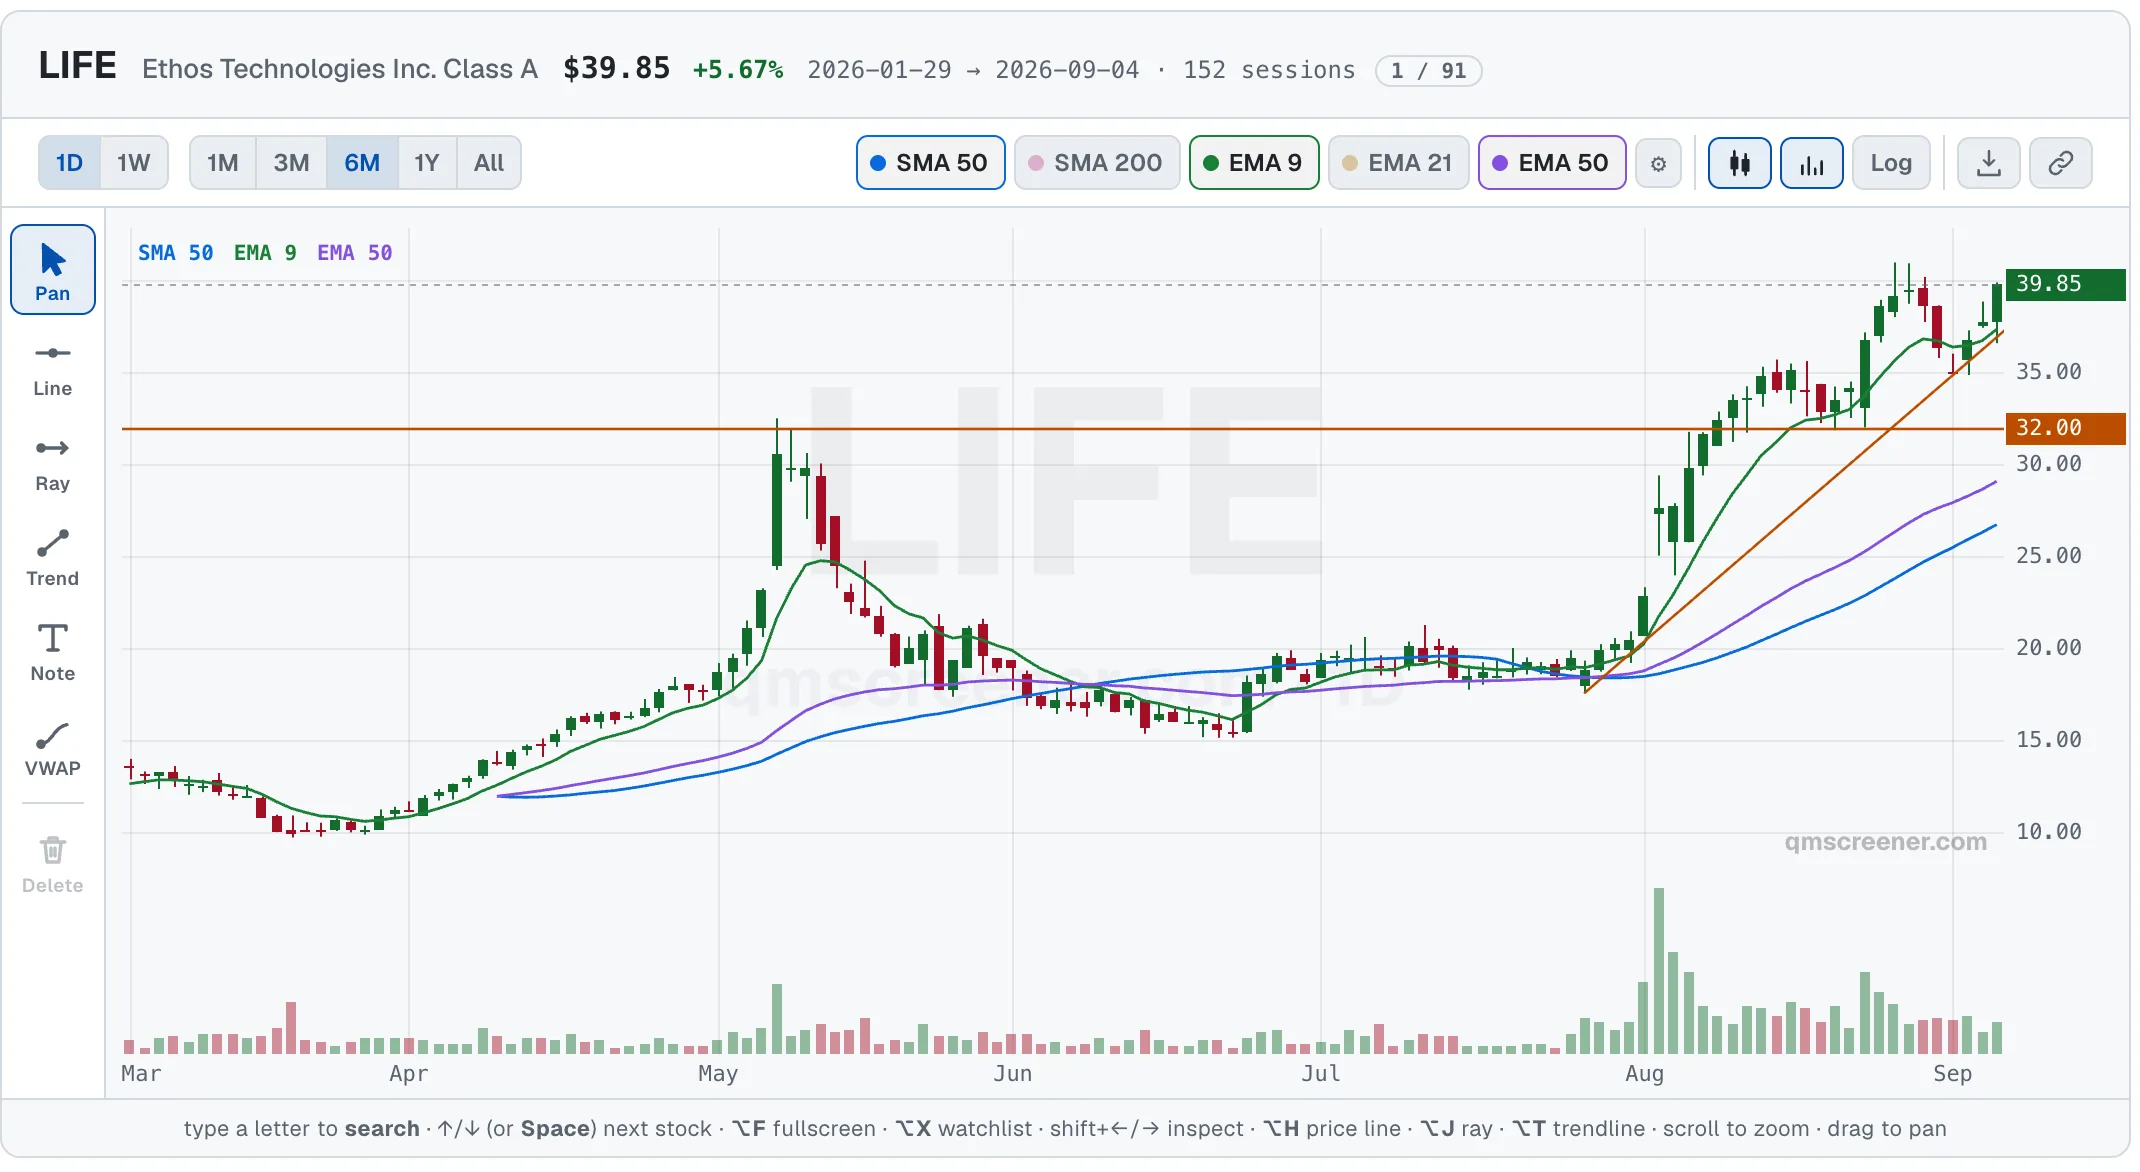
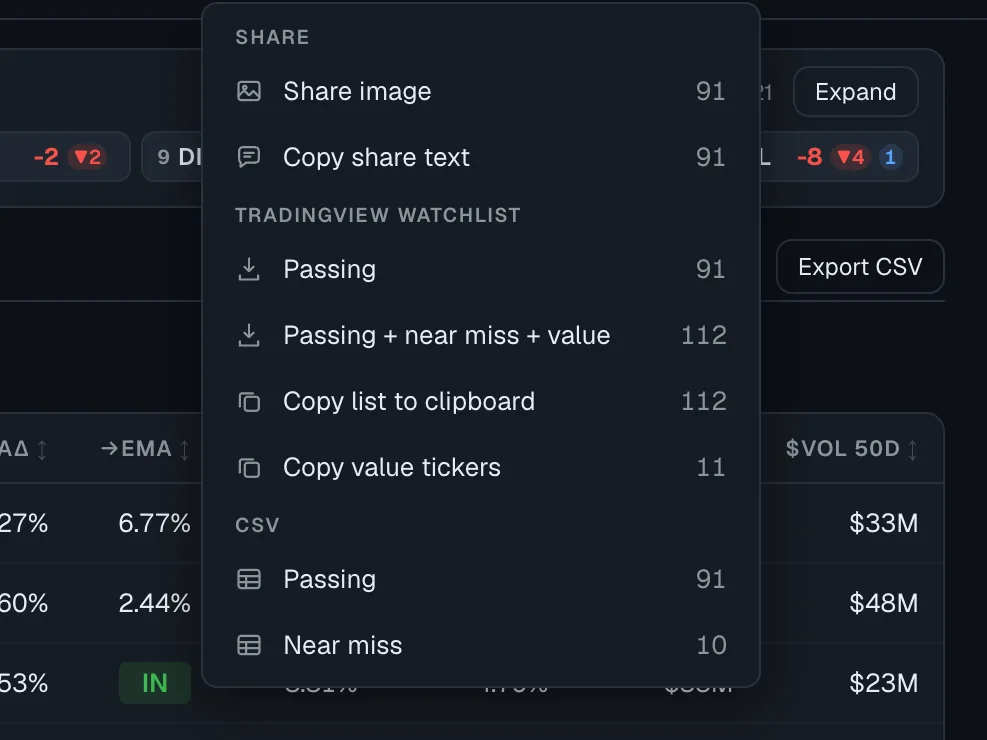
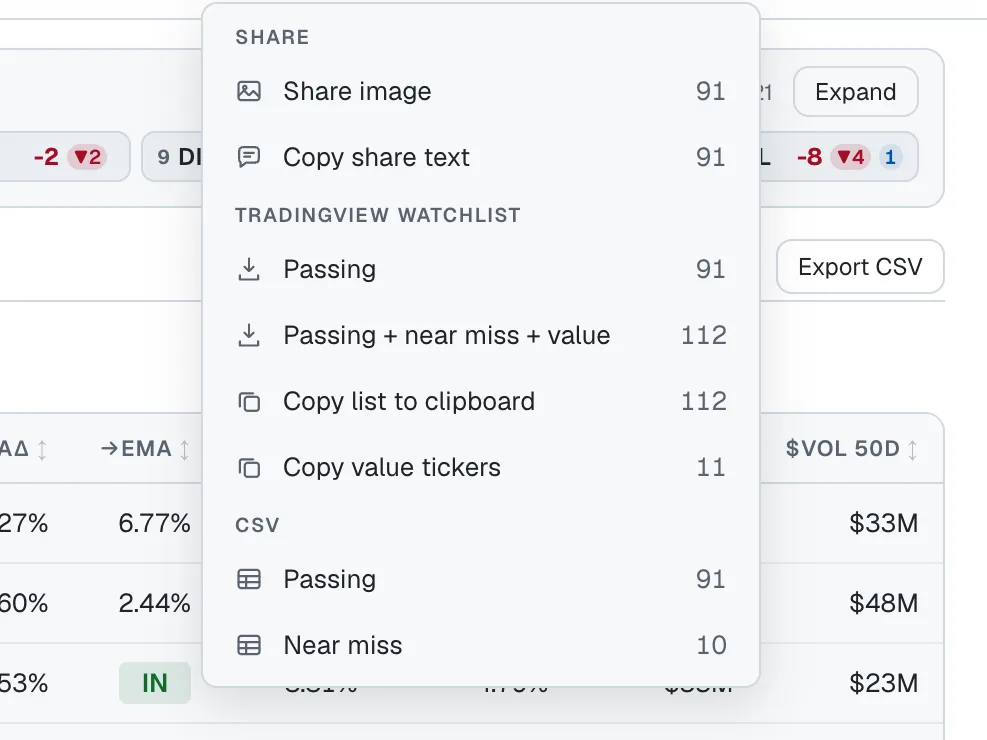
- 把留下來的存起來。把值得追蹤的加進 watchlist(跨日、跨裝置都在),其餘的則匯出成 TradingView watchlist、CSV、表格的 PNG,或一段分享文字。
- 讀每日摘要。選擇性訂閱的每日 email 會在收盤後寄達,內容是當天通過最多組條件的個股,每一檔都附一張圖。
常見錯誤
追高乖離過大的標的。依相對強度排序的清單,最上面往往是最糟的買點,因為排名最高的那幾檔,正是靠漲得最遠、最快才爬上去的。型態標籤就是為此存在。如果一檔股票被標成 EXTENDED 或 PARABOLIC,這組條件是在告訴你:那段走勢已經發生過了。
忽略流動性。一檔量能稀薄的股票可以漂漂亮亮地通過動能篩選,然後在你進場時吃掉你 2% 的滑價,出場時再吃更多。成交金額的下限不是形式。
盤中就跑選股。拿一根還沒走完的 K 棒去跑條件,等於在篩一根還不存在的 K 棒,它跑出來的名單到收盤就會變。這裡的結果一律對齊最新一根已定案的交易日,所以在盤中啟動的執行,篩的是前一個收盤。
把選股結果當成建議。選股器列出的是通過條件的 tickers。它不知道你的部位大小、你的停損、你手上其他持股,也不知道你的時間框架,更不會對這些標的該不該買有任何意見。本網站的任何內容都不構成投資建議。
常見問題
動能選股用的是哪個時間週期?
這份排名以三個月績效為準,取最近 63 個交易日計算,其餘選股條件則套用在最近 20 到 50 個交易日。這是波段交易的時間尺度:長到單日行情無法把一檔股票拱進清單,短到這份排名仍能反映你當下交易的市場。
QM Screener 有免費試用嗎?
在 QM Screener 完成信箱驗證的免費帳號,每天可看到六組選股條件各自排名前 5 的標的,並可直接看圖。每日精選型態預覽與類股強弱排名完全公開,不需帳號。完整名單、每一列的數值與匯出功能,在 7 天免費試用後為每月 $10。
資料從哪裡來?
資料來自一家商用美股資料 API,提供每日開、高、低、收與成交量,以及基本參考資料。K 棒會在每次執行之間快取,因此同一組條件重跑會得到同樣的名單。沒有盤中資料,沒有基本面,也沒有新聞。
空頭市場裡,動能選股策略還有效嗎?
它們照樣運作,只是回傳的標的變少,而這本身就是資訊。當排行榜前段只剩「跌得比別人少」的股票,通過清單會明顯變薄,型態標籤也不再出現 BASE。防禦強勢這組條件就是為這種盤勢而生:它找的是防禦性產業中 beta 較低、仍守住 200 日均線的個股。
選股器多久更新一次?
每個交易日一次,在美股收盤後執行。每份結果檔都會記錄它篩選的是哪一個交易日,依據的是最新一根已定案的 K 棒,而不是時鐘;因此盤中啟動的執行,篩的是前一個收盤,而不是還沒走完的 K 棒。
AI 助理讀得到這些選股結果嗎?
可以。QM Screener 內建 MCP server,Claude、ChatGPT 或任何支援遠端 MCP server 的助理,只要指向一個 URL 就能接上。接上後,它會讀取當天的型態、類股排名;若是訂閱帳號,還能讀到每一檔通過的個股及其歷史股價。設定方式寫在文件頁。
從今天的清單開始
今天通過篩選的個股都在 QM Screener 儀表板上,每組條件只公開最前面的幾檔,免費試用則可打開完整名單。如果你正在比較工具,Finviz 比較與 TrendSpider 比較會說明:一套現成的方法論在哪些地方幫得上忙,以及什麼時候用篩選器自己組條件反而更合適。
用 email 收到各組條件的前五名
上面這套流程,我們幫你跑:每組選股條件中最強的五檔,在每個美股交易日收盤後寄給你。免費,也不需要帳號。(信件為英文)